Domain lebensmittelaufbewahrung.de kaufen?
Wir ziehen mit dem Projekt
lebensmittelaufbewahrung.de um.
Sind Sie am Kauf der Domain
lebensmittelaufbewahrung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensmittelaufbewahrung.de kaufen?
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **


Ähnliche Suchbegriffe für Versicherungsverträgen
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
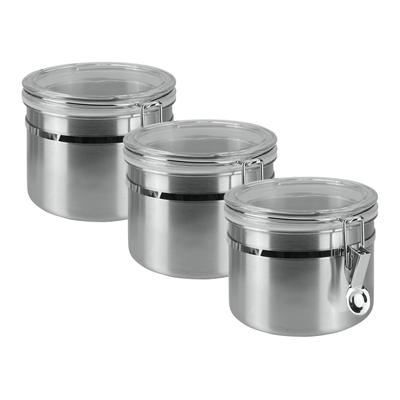
Vorratsdose METALTEX, silber (silberfarben), H:9,2cm Ø:11,8cm, Edelstahl, Lebensmittelaufbewahrungsbehälter, Vorratsdose, Inox-VerschlussPraktische und multifunktional einsetzbare Vorratsdosen mit einem Volumen von 0,7 L aus Edelstahl Perfekt für alle Lebensmittel die trocken gelagert werden müssen. Stabiler Inox -Verschluss und Acryl Deckel wo man sofort den Inhalt erkennen kann....47,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
Top-Angebote
Produkte zum Begriff Versicherungsverträgen:
-
Corro-Schutz | wachsartiger Korrosionsschutz zur Konservierung | 400 ml | farblosWEICON Corro-Schutz ist ein TÜV-geprüfter Schutzfilm und konserviert Werkzeuge und Präzisionsteile aus Metall dauerhaft mit einer trockenen und wachsartigen Schicht. WEICON Corro-Schutz kann als sicherer Korrosionsschutz von blanken nicht lackierten Metallteilen, bei der Innenlagerung von Werkstücken, als Korrosionsschutz bei Überseeversand und zur Konservierung von Werkzeugen und Präzisionsteilen zum Einsatz kommen. Bei Bedarf kann der Schutzfilm leicht entfernt werden (z.B. mit WEICON Reiniger S). Breite: 68.0 Double Nozzle: ja Geruch: Lösemittel IMPA-Code: 450815 ISSA-Code: 53.402.08 Merkmale: auf Wachsbasis Mindestlagerfähigkeit|bei Raumtemperatur: 24 Mon. Salzsprühnebeltest|DIN 50021/DIN 53167: > 500 Std. Verbrauch|bei 1,5 Kreuzgang: ~ 2 m213,86 €*Versand: 5,34 €Sichere Weiterleitung zum Anbieter
-
WEICON Corro-Schutz, wachsartiger Korrosionsschutz zur Konservierung, 400 ml, magenta (10053034)Eigenschaften • WEICON Corro-Schutz ist ein TÜV-geprüfter Schutzfilm und konserviert Werkzeuge und Präzisionsteile aus Metall dauerhaft mit einer trockenen und wachsartigen Schicht.\n• WEICON Corro-Schutz kann als sicherer Korrosionsschutz von blanken nicht lackierten Metallteilen, bei der Innenlagerung von Werkstücken, als Korrosionsschutz bei Überseeversand und zur Konservierung von Werkzeugen und Präzisionsteilen zum Einsatz kommen.\n• Bei Bedarf kann der Schutzfilm leicht entfernt werden (z.B. mit WEICON Reiniger S).\n• Korrosionsschutz für die Innenlagerung von Metallen.\nLagerung:\n• Behälter steht unter Druck.\n• Vor Sonnenbestrahlung und Temperaturen über +50°C schützen. Lieferumfang • Spraydose. (10053034)12,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Vorratsdose METALTEX, silber (silberfarben), H:9,2cm Ø:11,8cm, Edelstahl, Lebensmittelaufbewahrungsbehälter, Vorratsdose, Inox-VerschlussPraktische und multifunktional einsetzbare Vorratsdosen mit einem Volumen von 0,7 L aus Edelstahl Perfekt für alle Lebensmittel die trocken gelagert werden müssen. Stabiler Inox -Verschluss und Acryl Deckel wo man sofort den Inhalt erkennen kann....47,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Widerrufsfrist bei Versicherungsverträgen?
Die Widerrufsfrist bei Versicherungsverträgen beginnt in der Regel, sobald der Versicherungsnehmer alle Vertragsunterlagen erhalten hat. Dies beinhaltet sowohl die Police als auch die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage, in denen der Versicherungsnehmer ohne Angabe von Gründen vom Vertrag zurücktreten kann. Es ist wichtig, dass der Widerruf schriftlich erfolgt, um nachweisbar zu sein. Nach Ablauf der Widerrufsfrist ist eine Kündigung des Vertrags in der Regel nur unter Einhaltung der vereinbarten Kündigungsfristen möglich. **
-
Was sind einige gängige Ausschlussklauseln in Versicherungsverträgen?
Einige gängige Ausschlussklauseln in Versicherungsverträgen sind Krieg, vorsätzliche Handlungen und grobe Fahrlässigkeit. Diese Klauseln dienen dazu, bestimmte Risiken von der Deckung auszuschließen. Es ist wichtig, die Ausschlussklauseln in einem Versicherungsvertrag sorgfältig zu prüfen, um zu verstehen, welche Risiken nicht abgedeckt sind. **
-
Wie kann die Prämienhöhe bei Versicherungsverträgen beeinflusst werden?
Die Prämienhöhe bei Versicherungsverträgen kann durch verschiedene Faktoren beeinflusst werden, wie zum Beispiel das Alter, Geschlecht und Gesundheitszustand des Versicherten. Auch die Art und Höhe der gewählten Versicherungsleistungen sowie das Risiko, das der Versicherer bei Vertragsabschluss eingeht, spielen eine Rolle. Zudem können auch individuelle Rabatte oder Zuschläge je nach Versicherungsgesellschaft die Prämienhöhe beeinflussen. **
-
Was ist der Zweck einer Selbstbeteiligung bei Versicherungsverträgen?
Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten im Schadensfall selbst tragen und dadurch verantwortungsbewusster mit ihrem Versicherungsschutz umgehen. Sie hilft, die Prämien niedrig zu halten, da Versicherungsunternehmen bei höheren Selbstbeteiligungen weniger Risiko tragen müssen. Zudem soll die Selbstbeteiligung dazu beitragen, kleine Schäden zu vermeiden und die Versicherung vor Missbrauch zu schützen. **
Ähnliche Suchbegriffe für Versicherungsverträgen
-
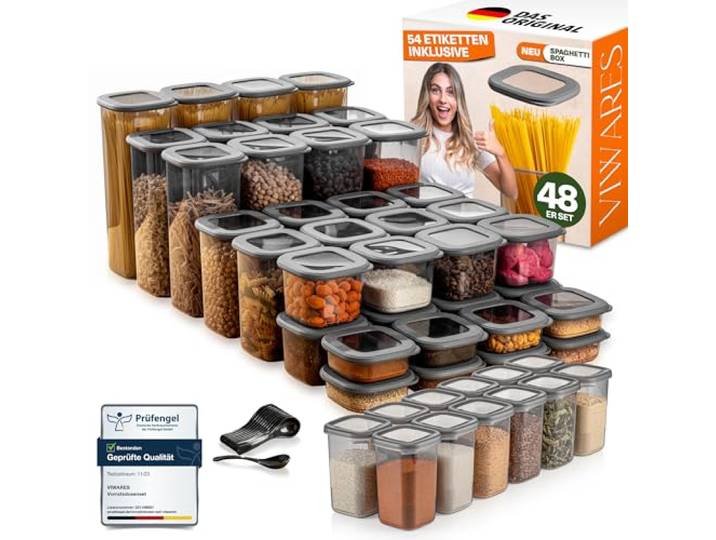
Viwares Vorratsdosen mit Deckel Luftdicht, 48er Vorratsbehälter Set BPA-Frei, Vorratsdose zur Müsli Mehl Aufbewahrung Küche, Frischhaltedosen für Lebensmittelaufbewahrung, Organizer KücheViwares Vorratsdosen mit Deckel Luftdicht, 48er Vorratsbehälter Set BPA-Frei, Vorratsdose zur Müsli Mehl Aufbewahrung Küche, Frischhaltedosen für Lebensmittelaufbewahrung, Organizer Küche. Luftdichte Vorratsdosen mit Deckel für trockene Lebensmittel Diese luftdichten Aufbewahrungsdosen mit Deckel schützen vor Feuchtigkeit, Schädlingen und Gerüchen. Ideal zur Lebensmittelaufbewahrung von Mehl, Kaffee, Gewürzen und mehr – mottensicher & aromadicht. Spaghetti Aufbewahrung ohne Bruch – 4 hohe Dosen Die Viwares Vorratsdosen für Spaghetti sind extra hoch und perfekt für Pasta & Linguine – ohne Knicken. Auch geeignet für Reis, Müsli, Cornflakes oder Mehl Aufbewahrung in Küche & Speisekammer. Organizer Küche: Einheitliches System mit Deckeln Dieses Aufbewahrungsbox Küche Set enthält 48 stapelbare Vorratsbehälter mit einheitlichen Deckeln. Für Ordnungssystem Küche, Küchenorganizer oder Speisekammer – einfach, sauber, praktisch. Transparente Vorratsdosen Küche – platzsparend & stapelbar Eckige Frischhaltedosen mit Deckel, ideal für Küche Aufbewahrung & Organisation. Du siehst sofort, was drin ist – perfekt als Küchen Organizer, Kühlschrank Organizer oder Vorratsdosen mit Deckel. BPA-frei & lebensmittelecht – für gesunde Aufbewahrung Die Viwares Aufbewahrungsdosen mit Deckel bestehen aus robustem, BPA-freiem Kunststoff. Mikrowellen- & spülmaschinengeeignet (ohne Deckel), tiefkühlfest – für sichere, hygienische Küchenaufbewahrung. Farbe:Grau89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
-
Was sind die Vor- und Nachteile von pauschalen Versicherungsverträgen?
Vorteile von pauschalen Versicherungsverträgen sind die einfache Abwicklung, die günstigeren Preise und die umfassende Absicherung. Nachteile sind die fehlende Individualisierung, potenziell unnötige Leistungen und die Gefahr von Unter- oder Überversicherung. Es ist wichtig, die Bedürfnisse und Risiken genau zu prüfen, bevor man sich für einen pauschalen Versicherungsvertrag entscheidet. **
-
Was sind die verschiedenen Arten von Deckung in Versicherungsverträgen?
Die verschiedenen Arten von Deckung in Versicherungsverträgen sind Haftpflichtversicherung, Sachversicherung und Personenversicherung. Die Haftpflichtversicherung deckt Schäden, die der Versicherte anderen zufügt, die Sachversicherung schützt das Eigentum des Versicherten und die Personenversicherung bietet Schutz für die Gesundheit und das Leben des Versicherten. Jede Art von Deckung kann je nach Versicherungsvertrag und Bedarf des Versicherten individuell angepasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.